Guide om båtliv
Båtförsäkring – vad ingår och vad ska du jämföra?
Guide till båtförsäkring: sjöskada, brand, stöld, ansvar, rättsskydd, maskinskada, assistans, självrisk och vad du bör kontrollera före köp.
En båtförsäkring ska skydda både båten och din ekonomi när något oväntat händer. För en normalstor familjebåt behövs i regel en särskild båtförsäkring, medan vissa mindre båtar kan omfattas av hemförsäkring eller ett tillägg. Exakt skydd varierar mellan bolag och villkor.
Det viktigaste är därför inte bara premien. Jämför vilka skador som ersätts, självrisker, försäkringsbelopp, geografiskt område, aktsamhetskrav och vilka tillägg som krävs för just din båt.
Vad brukar en båtförsäkring omfatta?
Konsumenternas Försäkringsbyrå beskriver en vanlig båtförsäkring som ett skydd som normalt omfattar bland annat:
- sjöskador, till exempel grundstötning eller kollision,
- brand,
- stöld,
- skadegörelse,
- transport- och uppläggningsskador,
- ansvarsskydd,
- rättsskydd.
Exakta formuleringar skiljer sig mellan försäkringsbolag. Läs därför alltid förköpsinformation och fullständiga villkor.
Konsumenternas har en aktuell översikt över båtförsäkringar.
Ansvarsskyddet är en egen viktig del
Ansvarsskydd hjälper om du blir skadeståndsskyldig efter att ha orsakat person- eller sakskada.
Det är inte samma sak som att försäkringen automatiskt ersätter varje kollision. För båtar finns inte samma generella trafikförsäkringssystem som för bilar. Skadeståndsansvar bedöms enligt andra regler och kan bero på om någon varit vårdslös.
Konsumenternas anger att ansvarsskydd och rättsskydd ingår i grundskyddet hos de båtförsäkringar de jämför. Beloppsgränser och villkor varierar.
Läs vår separata guide om ansvarsförsäkring för båt om just den delen är din huvudfråga.
Sjöskada
Sjöskadeskydd kan exempelvis bli relevant vid:
- grundstötning,
- kollision,
- kantring,
- att båten sjunker,
- andra plötsliga skadehändelser till sjöss.
Villkoren styr vad som faktiskt ersätts. Slitage, korrosion, konstruktionsfel eller gradvis vatteninträngning kan hanteras på helt annat sätt än en plötslig grundstötning.
Dokumentera skadan och kontakta försäkringsbolaget innan större reparationer påbörjas, om inte omedelbar åtgärd krävs för att begränsa skadan.
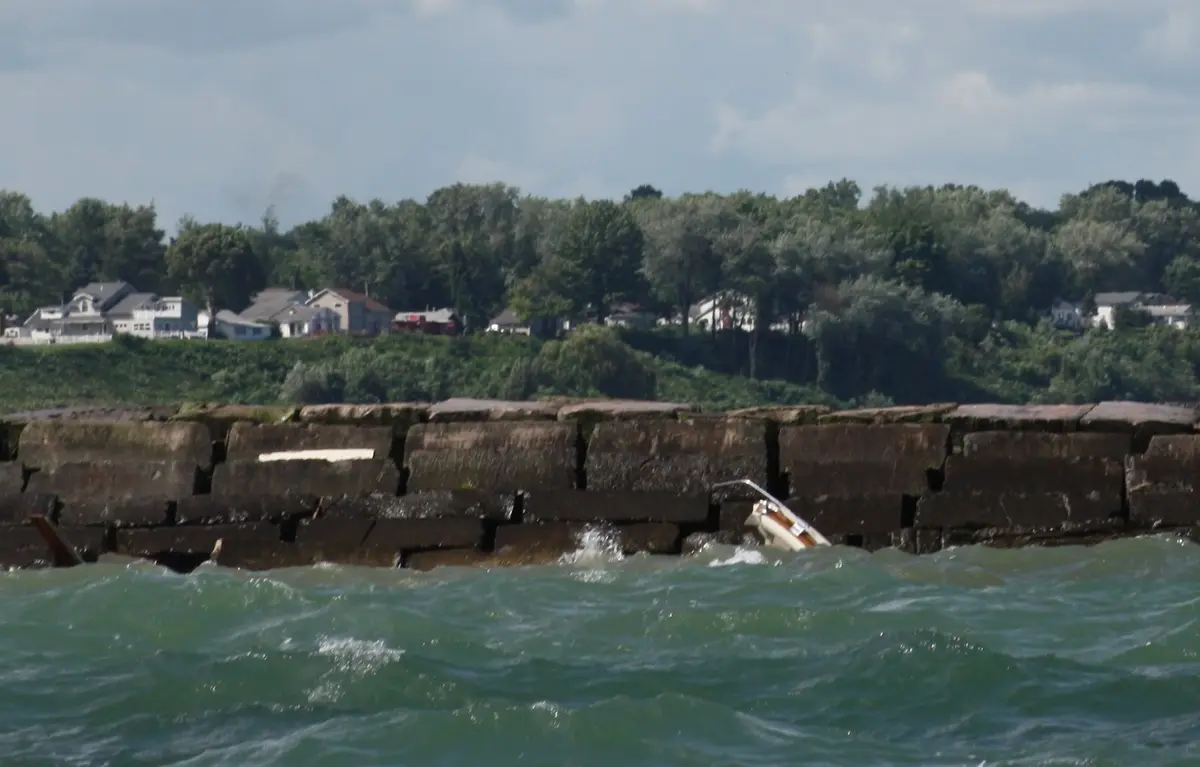
Bilden visar följden av en grundstötning och illustrerar skadehändelsen, inte en bedömning av försäkringsersättning.
Bild: U.S. Coast Guard, Wikimedia Commons · Public domain.

Stöld och skadegörelse
Båtförsäkringar omfattar normalt stöld, men ersättningen kan bero på att du följt särskilda aktsamhetskrav.
Det kan finnas krav på:
- godkänt lås,
- hur utombordsmotor ska vara fastlåst,
- var motorn får förvaras under vintern,
- hur lös utrustning ska förvaras,
- spårsändare för vissa båtar eller motorer.
Konsumenternas påpekar att ersättningen kan minskas eller utebli om säkerhetsföreskrifter inte har följts.
Kontrollera därför villkoren innan du bestämmer hur båten eller motorn ska vinterförvaras.
Brand
Brandskador ingår normalt i båtförsäkring, men en ersättningsfråga kan påverkas av hur installationen varit utförd och om säkerhetsföreskrifter följts.
Båtens elsystem, landström och gasolsystem ska därför vara korrekt installerade och underhållna.
Läs också vår guide om brand ombord för förebyggande kontrollpunkter.
Maskinskada är inte alltid standard
Konsumenternas anger att motorskador ofta kräver tillägg eller en mer omfattande båtförsäkring.
Maskinskadeskydd kan ha gränser för:
- motorålder,
- motortimmar,
- typ av komponent,
- servicehistorik,
- ersättningsnivå.
Förslitningsskador ersätts normalt inte på samma sätt som ett plötsligt maskinfel.
Har båten en dyr inombordsmotor, drev eller modern elektronik är det särskilt viktigt att förstå maskinvillkoren.
Assistans och bärgning
Assistans är ett område där villkoren skiljer sig. Vissa försäkringar inkluderar viss räddning eller bärgning medan andra erbjuder mer omfattande hjälp som tillägg.
Kontrollera skillnaden mellan:
- akut räddning av människor,
- bärgning av båten,
- bogsering efter maskinstopp,
- transport till verkstad,
- hjälp vid bränslestopp eller startproblem.
Sjöräddning och försäkringsassistans är inte samma sak.
Försäkringsbelopp och marknadsvärde
Det försäkringsbelopp du anger är inte automatiskt samma sak som den ersättning du får efter en totalskada.
Konsumenternas anger att ersättningen normalt utgår från marknadsvärdet men aldrig högre än valt försäkringsbelopp.
Det innebär att ett orimligt högt försäkringsbelopp inte nödvändigtvis ger motsvarande högre ersättning.
Spara dokumentation på större uppgraderingar som ny motor, navigationsutrustning och andra investeringar som påverkar marknadsvärdet.
Självrisk
Premien säger lite om den verkliga kostnaden vid skada om självrisken är hög.
Jämför därför självrisk separat för:
- sjöskada,
- stöld,
- maskinskada,
- rättsskydd,
- eventuella särskilda risker.
Vissa bolag använder högre självrisk under vissa perioder eller för viss vinterförvaring.
Läs villkoren för den situation som faktiskt gäller din båt.
Var gäller försäkringen?
Kontrollera geografiskt giltighetsområde innan längre resa.
En försäkring som fungerar för normal segling i Sverige behöver inte automatiskt ha samma villkor vid färd längre ner i Europa, uthyrning eller transport på trailer genom andra länder.
Kontakta bolaget före resan om det råder tvekan och be om skriftligt besked om det är viktigt för färdplanen.
Aktsamhetskrav
Aktsamhetskrav är säkerhetsföreskrifter som du behöver följa för full ersättning.
De kan handla om:
- lås och stöldskydd,
- vinterförvaring,
- brandskydd,
- gasol,
- tillsyn,
- förtöjning,
- hur båten får användas.
Konsumenternas beskriver att ersättning i vissa fall kan minskas med 25 eller 50 procent eller helt utebli om aktsamhetskraven inte följs.
Läs därför villkoren innan skadan inträffar, inte efteråt.
Uthyrning kräver extra kontroll
Vanlig båtförsäkring gäller inte nödvändigtvis på samma sätt om du hyr ut båten.
Konsumenternas anger att uthyrning ofta kräver tillägg eller mer omfattande försäkring. Om den som frivilligt fått båten överlämnad till sig försvinner med den behandlas situationen inte nödvändigtvis som vanlig stöld enligt standardvillkoren.
Kontakta försäkringsbolaget innan du hyr ut via privat avtal eller plattform.
Mindre båtar och hemförsäkring
Vissa mindre båtar kan omfattas av hemförsäkring eller ett särskilt tillägg. Gränserna varierar.
Kontrollera värde, motoreffekt, båttyp och vad som faktiskt ersätts. Ett begränsat skydd i hemförsäkring kan skilja sig mycket från en full båtförsäkring.
Anta inte att jolle, mindre motorbåt eller trailer automatiskt ingår.
Checklista när du jämför båtförsäkring
Jämför minst:
- vilka sjöskador som omfattas,
- ansvarsskyddets maxbelopp,
- rättsskydd,
- stöldkrav och låsvillkor,
- maskinskadeskydd och åldersgränser,
- assistans/bärgning,
- självrisker,
- geografiskt område,
- regler för vinterförvaring,
- regler för uthyrning,
- försäkringsbelopp kontra marknadsvärde,
- vilka tillägg som behövs.
En billig försäkring kan vara rätt om båten är enkel och riskerna små. På en dyr båt med modern motor och elektronik kan begränsningar i maskinskada och assistans väga mycket tyngre än några hundralappar i premie.
Utgå därför från hur båten faktiskt används och jämför villkor, inte bara pris.
Läs vidare
Fördjupa dig i båtliv
Fördjupa dig i guider om båtar, säkerhet, navigation, underhåll och livet ombord.